O que são rendimentos sujeitos à tributação exclusiva? Entenda como funciona e como declarar no IR
Você sabe o que são rendimentos sujeitos à tributação exclusiva e como eles devem ser informados no Imposto de Renda? Essa categoria reúne rendimentos cujo imposto é calculado e recolhido de forma específica, muitas vezes diretamente na fonte pagadora, sem que o valor seja tratado da mesma forma que os rendimentos sujeitos ao ajuste anual. Entre os exemplos mais conhecidos estão o 13º salário, a Participação nos Lucros ou Resultados (PLR), determinados rendimentos de aplicações financeiras e os Juros sobre Capital Próprio (JCP). Entender essa diferença é importante para evitar erros na declaração e informar cada rendimento na ficha correspondente. Neste guia, você vai entender o que é tributação exclusiva na fonte, quais rendimentos estão sujeitos a essa regra, qual a diferença entre tributação exclusiva, definitiva, tributável e isenta e como declarar esses valores no Imposto de Renda. Sumário O que são rendimentos sujeitos à tributação exclusiva? Qual é a diferença entre tributação exclusiva, definitiva, tributável e isenta? Quais são os principais rendimentos sujeitos à tributação exclusiva? Como declarar rendimentos sujeitos à tributação exclusiva no Imposto de Renda? O que não entra nessa categoria? Perguntas frequentes sobre tributação exclusiva Por que a atenção aos rendimentos é importante? 1. O que são rendimentos sujeitos à tributação exclusiva? Rendimentos sujeitos à tributação exclusiva/definitiva são aqueles que recebem um tratamento específico para fins de Imposto de Renda. Nessa modalidade, o imposto não é simplesmente uma antecipação para ser recalculada junto aos demais rendimentos no ajuste anual. Em muitos casos, o imposto é retido e recolhido pela fonte pagadora, de acordo com as regras aplicáveis àquele rendimento. Por isso, esses valores não devem ser automaticamente somados aos salários, pró-labore ou outros rendimentos tributáveis sujeitos ao ajuste anual. A própria Receita Federal mantém uma categoria específica para esses rendimentos na declaração do IRPF, que reúne diferentes situações e códigos conforme a natureza do valor recebido. Em resumo Tipo de rendimento Tratamento geral Rendimentos tributáveis Podem integrar o cálculo do ajuste anual Rendimentos sujeitos à tributação exclusiva/definitiva Seguem regras específicas de tributação e declaração Rendimentos isentos e não tributáveis Não sofrem incidência de IR nas condições previstas em lei Rendimentos não caracterizados como renda Podem não estar sujeitos ao IR, conforme sua natureza O ponto principal é: o tratamento tributário depende da natureza e da origem do rendimento. Por isso, não é recomendado presumir que todo valor recebido deve ser declarado da mesma maneira. 2. Qual é a diferença entre tributação exclusiva, definitiva, tributável e isenta? Essa é uma das principais dúvidas de quem preenche a declaração do Imposto de Renda. Embora os termos possam aparecer próximos, eles não significam exatamente a mesma coisa em todas as situações. Tributação exclusiva/definitiva É o tratamento aplicado a determinados rendimentos cuja tributação ocorre de maneira específica e não segue o mesmo mecanismo dos rendimentos sujeitos ao ajuste anual. Exemplos incluem 13º salário, PLR e determinados rendimentos financeiros. Tributação tributável São rendimentos que integram a base sujeita à tributação conforme as regras do ajuste anual ou, conforme o caso, da tributação mensal. Salários e pró-labore são exemplos comuns. Rendimentos isentos e não tributáveis São valores para os quais a legislação prevê isenção ou não incidência do Imposto de Renda, desde que atendidos os requisitos legais. Tributação definitiva O termo é utilizado para situações em que o imposto incidente sobre determinado rendimento não será posteriormente ajustado como um rendimento tributável comum na declaração anual. A classificação exata depende da natureza do rendimento e da legislação aplicável. Por isso, tributação exclusiva e tributação definitiva aparecem frequentemente juntas na declaração, mas não é recomendável tratar todos os casos como se fossem juridicamente idênticos. 3. Quais são os principais rendimentos sujeitos à tributação exclusiva? Existem diversas situações previstas na legislação. Entre as mais comuns para pessoas físicas estão: 3.1. Décimo terceiro salário O 13º salário possui tributação específica e é informado como rendimento sujeito à tributação exclusiva/definitiva. Ele não deve ser simplesmente somado ao salário mensal para calcular novamente o imposto no ajuste anual. Por isso, o contribuinte deve conferir o informe de rendimentos fornecido pelo empregador e utilizar as informações correspondentes na declaração. 3.2. Participação nos Lucros ou Resultados (PLR) A PLR recebida de pessoa jurídica também está sujeita à tributação exclusiva/definitiva, conforme as regras específicas aplicáveis a esse rendimento. A tributação da PLR possui uma tabela própria. Para valores de PLR referentes ao período atualmente considerado pela Receita Federal, as faixas e deduções devem ser verificadas conforme o ano-calendário correspondente. Para 2025, por exemplo, a tabela passou a considerar, a partir de maio, isenção até R$ 8.214,40 e alíquotas progressivas de 7,5% a 27,5%. Importante: os valores da tabela de PLR são atualizados pela legislação. Portanto, é recomendável consultar a tabela vigente no ano da declaração antes de realizar o cálculo. 3.3. Rendimentos de aplicações financeiras Diversas aplicações financeiras estão sujeitas a regras próprias de tributação. Entre os exemplos estão: determinadas aplicações de renda fixa; CDBs; títulos públicos; fundos de investimento; operações de renda variável; outras modalidades de investimento sujeitas a tributação específica. As alíquotas variam conforme o tipo de investimento, prazo e legislação aplicável. Para aplicações de renda fixa em geral e determinados fundos de longo prazo, por exemplo, a Receita Federal apresenta alíquotas regressivas que vão de 22,5% a 15%, conforme o prazo da aplicação. Por outro lado, existem investimentos que possuem tratamento diferente, incluindo hipóteses de isenção para pessoas físicas. Portanto, não é correto afirmar que todo rendimento de investimento é tributado exclusivamente na fonte. O informe fornecido pela instituição financeira é a principal referência para o preenchimento da declaração. 3.4. Juros sobre Capital Próprio (JCP) Os Juros sobre Capital Próprio (JCP) recebidos por pessoa física também possuem tratamento de tributação exclusiva/definitiva. A Receita Federal classifica os JCP como rendimentos sujeitos à tributação exclusiva/definitiva e indica que devem ser informados conforme os dados fornecidos pela pessoa jurídica pagadora. Além disso, houve mudança recente na alíquota aplicável aos JCP. A partir das alterações introduzidas pela legislação de 2025, a alíquota passou a 17,5% para os pagamentos ou créditos sujeitos
TAX ALL integra a Atrinca Contábil e redefine o padrão tributário no mercado de facilities
TAX ALL integra a Atrinca Contábil e redefine o padrão tributário no mercado de facilities A entrada da Tax All no ecossistema da Atrinca Contábil marca um novo momento para o mercado de facilities no Brasil. Em um cenário onde eficiência tributária e inteligência estratégica são cada vez mais determinantes para a competitividade das empresas, essa integração representa a união entre especialização aprofundada e um ecossistema contábil altamente relevante. Atrinca Contábil: um ecossistema que não é para qualquer empresa A Atrinca Contábil vem se consolidando como um dos ecossistemas mais relevantes do cenário contábil, reunindo empresas com alto nível de especialização e foco na geração de valor real para seus clientes. Fazer parte desse ambiente exige mais do que conhecimento técnico. Exige: Posicionamento estratégico Visão de longo prazo Capacidade de entrega acima da média Nesse contexto, a entrada da Tax All ganha ainda mais relevância — não apenas como mais uma empresa integrada, mas como uma referência em inteligência tributária dentro de um ecossistema já consolidado. O diferencial que posiciona a Tax All de forma única Dentro da Atrinca, a Tax All ocupa uma posição exclusiva: é a única consultoria tributária especializada no setor de facilities presente no ecossistema. Enquanto muitas empresas atuam de forma generalista, a Tax All se diferencia por: Domínio técnico aprofundado Expertise específica no setor de facilities Leitura estratégica de variáveis operacionais e fiscais Esse nível de especialização permite: Entregas mais precisas Análises mais inteligentes Decisões mais seguras Visão estruturada de riscos Identificação de novas oportunidades Um novo padrão de inteligência tributária Empresas que se mantêm competitivas entendem que crescimento não está apenas na operação, mas na estratégia que sustenta cada decisão. Com essa integração, a Tax All inicia um novo capítulo — ainda mais preparada para gerar valor real aos seus clientes. Mais do que acompanhar o mercado, o movimento aponta para algo maior: a evolução do padrão tributário no setor de facilities. Fale com um especialista Quer entender como aplicar essas estratégias no seu negócio? Entre em contato com um especialista da Tax All e descubra como elevar o nível da sua gestão tributária. Leia também Reforma Tributária: um encontro que uniu conhecimento, estratégia e visão de futurohttps://www.taxall.com.br/vieira-serra-reforma-tributaria-um-encontro-que-uniu-conhecimento-estrategia-e-visao-de-futur/
Falência da Oi no Brasil: entenda o caso e os aprendizados para empresas.
O que a falência da Oi revela sobre os riscos de uma má gestão tributária A falência da Oi no Brasil é um dos casos mais emblemáticos do mercado nacional e traz aprendizados valiosos para empresas de todos os portes. O cenário evidencia como falhas na gestão financeira e tributária podem se acumular ao longo do tempo, gerando impactos severos e, em alguns casos, irreversíveis. A fundação da Oi no Brasil A Oi foi fundada em 1998 com o nome Telemar, mas ganhou o nome Oi em 2002, ao incorporar o serviço de telefonia móvel. A partir da privatização do sistema Telebrás, com foco inicial em telefonia fixa. Com o passar dos anos, a empresa expandiu sua atuação por meio de aquisições e fusões estratégicas, buscando ampliar sua presença no mercado de telecomunicações. O crescimento exigiu investimentos elevados em infraestrutura e tecnologia. Esse movimento aumentou significativamente o nível de endividamento da empresa, tornando sua estrutura financeira cada vez mais complexa. A história do processo de falência da Oi Em 2016, a Oi entrou com um pedido de recuperação judicial, considerado um dos maiores da história do Brasil. A iniciativa tinha como objetivo reorganizar dívidas e manter a continuidade das operações. Entre os fatores que contribuíram para a crise estão a alta carga tributária, falhas no planejamento financeiro, gestão ineficiente de passivos e dificuldade de adaptação às mudanças do mercado. A falência da Oi representa um divisor de águas para o mercado brasileiro, evidenciando as dificuldades de adaptação tecnológica e falhas de gestão em um setor que exige investimentos contínuos e planejamento de longo prazo. Como a Oi está atualmente Após anos de decisões estratégicas equivocadas, alto endividamento e falhas na condução financeira e tributária, a Oi vive hoje um período de reconstrução no mercado de telecomunicações brasileiro. A empresa busca se reinventar em um cenário altamente competitivo, com foco na reestruturação operacional e na retomada gradual da confiança do mercado. Embora os desafios ainda sejam significativos, a Oi passou a concentrar seus esforços em áreas consideradas mais sustentáveis, especialmente na expansão da internet de alta velocidade por meio da fibra óptica. O cenário atual da Oi deixa um recado importante: errar na gestão custa tempo, ativos e credibilidade. Agora, o caminho é orientado por reorganização, inovação e controle, algo que poderia ter evitado parte da crise se adotado anteriormente. Para o mercado e para outras empresas, o caso da Oi reforça que a recuperação é possível, mas exige disciplina, planejamento e decisões estruturadas, especialmente quando falamos de gestão financeira e tributária. O principal aprendizado para as empresas A falência da Oi mostra que crescer sem controle financeiro e tributário pode levar empresas consolidadas a cenários críticos. Por que a Tax All é essencial diante desse cenário Uma gestão tributária eficiente permite reduzir riscos fiscais, evitar passivos e manter a saúde financeira da empresa a longo prazo. A Tax All auxilia milhares de empresas por meio de planejamento tributário, compliance fiscal, análise de riscos e tomada de decisões estratégicas baseadas em dados. Pronto para proteger o futuro da sua empresa? A falência da Oi mostra que grandes crises começam com pequenos descuidos. Não espere que problemas tributários e financeiros se tornem irreversíveis. A Tax All ajuda empresas a crescerem com segurança por meio de planejamento tributário estratégico, compliance fiscal e gestão inteligente. Fale com um especialista da Tax All e descubra como fortalecer a saúde tributária do seu negócio antes que os riscos apareçam.
Vieira & Serra – Reforma Tributária: um encontro que uniu conhecimento, estratégia e visão de futuro
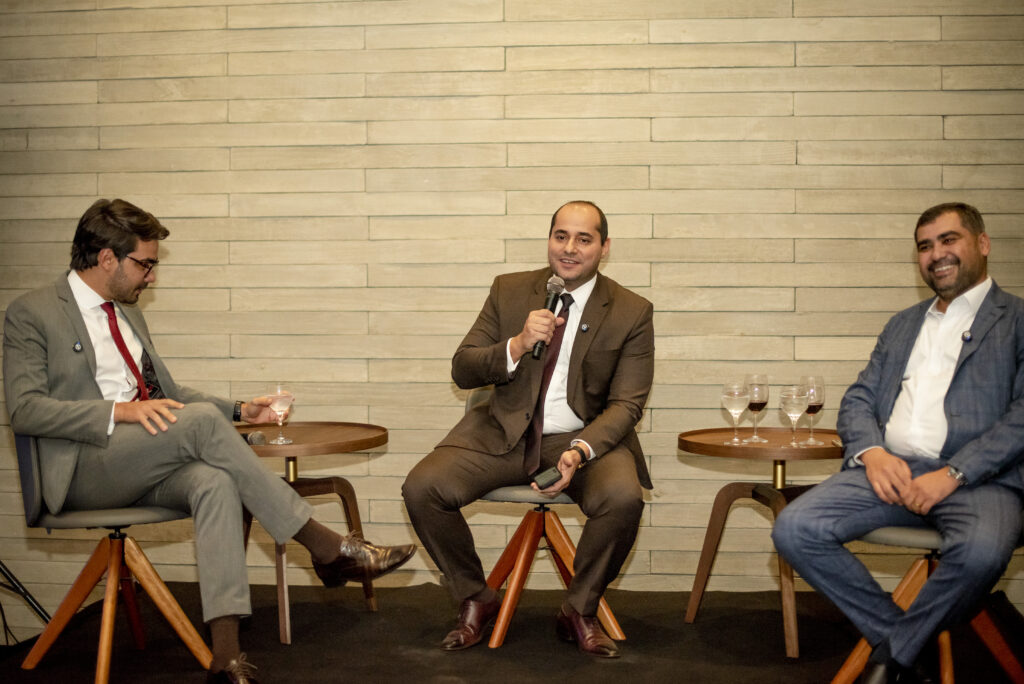
No dia 1º de outubro, a Tax All, em parceria com a Alldax Contabilidade e o escritório de advocacia Vieira & Serra, realizou um encontro especial sobre Reforma Tributária, reunindo empresários, parceiros e profissionais do setor em uma noite de debate, relacionamento e networking de alto nível. O evento foi conduzido pelos sócios-diretores Eduardo Dias e William Almeida, ao lado do advogado Gustavo Conde, que compartilharam seus conhecimentos sobre as mudanças estruturais no sistema tributário brasileiro e os impactos diretos para as empresas. Com uma abordagem prática e acessível, o encontro teve como objetivo aproximar o tema da realidade dos negócios, traduzindo a complexidade da reforma em planejamento e oportunidade. Propósito e relevância do evento O propósito do Evento Vieira & Serra foi levar conhecimento técnico de forma humanizada, reforçando o papel da Tax All como referência em inteligência tributária e eficiência fiscal. Em um momento em que o tema domina a pauta nacional, o encontro se destacou por unir teoria e prática, conectando a visão contábil, jurídica e empresarial em uma mesma mesa. Além do conteúdo técnico, o evento também proporcionou momentos de networking e trocas valiosas entre os participantes, em um ambiente acolhedor. A experiência foi marcada por uma degustação de queijos e vinhos, aproximando ainda mais os convidados. Posicionamento da Tax All A participação da Tax All nesse encontro reforçou seu compromisso em conduzir o debate tributário com responsabilidade, clareza e excelência técnica. Mais do que acompanhar o movimento da Reforma, a empresa tem se posicionado como protagonista na disseminação de conhecimento, aproximando colaboradores, clientes e parceiros de informações que geram resultados concretos. A iniciativa também demonstra a força da integração entre contabilidade, consultoria e advocacia, comprovando que o sucesso empresarial nasce da união entre diferentes áreas de especialidade, conectadas pelo mesmo propósito que é levar segurança e inteligência ao ambiente corporativo. Conclusão O evento Vieira & Serra – Reforma Tributária foi um marco de aprendizado e relacionamento, consolidando a Tax All como referência em conhecimento tributário e inovação estratégica. Mais do que um debate, foi uma experiência de troca e aprendizado, que reafirmou o nosso compromisso com o crescimento sustentável dos clientes e o fortalecimento do ecossistema empresarial.